
Einlagensicherung
Sicherheit Ihrer Einlagen
„Die Sicherung der geschützten Einlagen bei Bankeninsolvenzen ist eines der vorrangigsten Ziele der Behörden, der EU und des Rechtsrahmens." (Europäische Bankenaufsicht, 2017)
Sind Einlagen gefährdet?
Die Einlagensicherung ist ein wichtiger Pfeiler für stabile Finanzmärkte. Sie ist ein gesetzlich verankertes Bekenntnis zum EU-weiten Schutz der Sparer und zur Wahrung der Stabilität innerhalb der Europäischen Union. Die Grundlage hierfür stellen die EU-Richtlinien 2009/14/EG und 2014/49/EU, die alle Mitgliedstaaten umsetzen müssen.
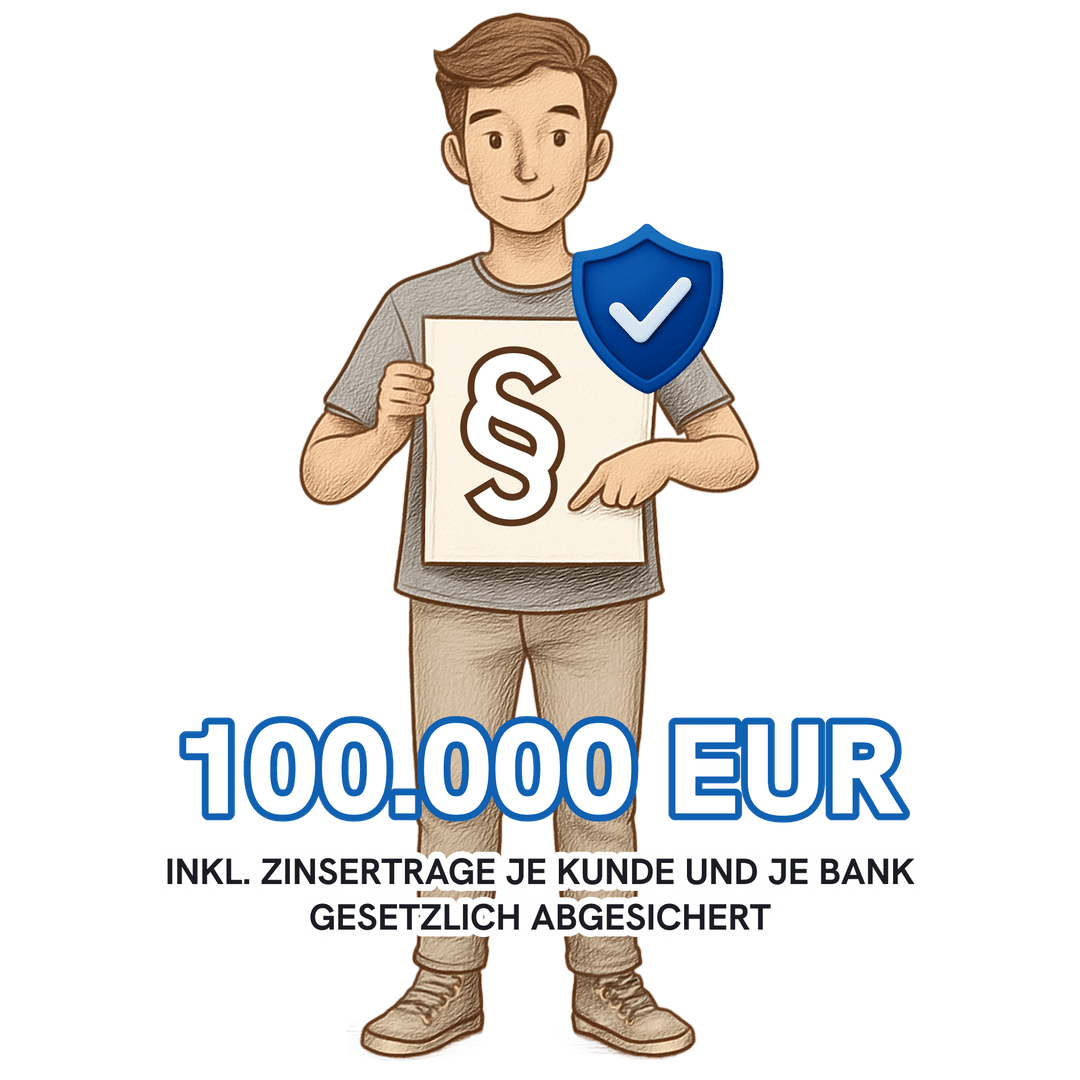
Durch diese Sicherungseinrichtung sind Spareinlagen bis zu 100.000 EUR pro Kunde und pro Bank geschützt. Auch bei Tagesgeld und Festgeld ist diese Einlagensicherung generell gewährleistet.
Das Wichtigste in Kürze
Gesetzlich geschützt bis 100.000 EUR
Nach EU-Recht sind die nationalen Einlagensicherungssysteme harmonisiert. Alle Angebote für Fest- und Tagesgeld bei Anlageheld sind bis 100.000 EUR je Kunde bei der jeweiligen Bank durch die jeweiligen nationalen Einlagensicherungssysteme geschützt.
0 EUR Verlust seit Einführung
Seit Einführung der Regelung zur Einlagensicherung in der Europäischen Union im Jahr 1994 haben Sparer bis zur Grenze von 100.000 EUR genau 0 EUR verloren.
Mindestreserve der Sicherungsfonds
Spätestens 2024 muss jeder Einlagensicherungsfonds in Europa zu mindestens 0,8 % der gedeckten Einlagen gefüllt sein, damit dieser im Fall der Fälle sofort aktiv werden kann. Einige unserer Partnerländer erfüllen bzw. übertreffen dieses Kriterium bereits heute. Im Fall einer Entschädigungssituation unterstützen wir unsere Kunden selbstverständlich im Rahmen des rechtlich und praktisch Möglichen.
Absicherung in Landeswährung
Einlagen sind pro Kunde insgesamt bis zu 100.000 EUR bzw. bis zum festgelegten Betrag in Fremdwährung geschützt. Sofern die Währung des Einlagensicherungsfonds eine Fremdwährung ist, erfolgt die Sicherung in Fremdwährung und es sind Anlagebetrag sowie aufgelaufene Zinsen bis zu dem festgelegten Betrag in Fremdwährung abgesichert. Die Sicherungsgrenze kann dann vom aktuellen Wechselkurs abhängen.
Einlagensicherung gilt innerhalb der gesamten EU
Die gesetzliche Einlagensicherung bei Festgeld und anderen Bankeinlagen ist innerhalb der Europäischen Union im Rahmen von EU-Richtlinien geregelt. Sie sehen bestimmte Mindestanforderungen für den Einlegerschutz vor, der jeweils durch nationale Gesetze umgesetzt wurde. In Deutschland ist dies das Einlagensicherungs- und Anlegerentschädigungsgesetz. Andere EU-Staaten haben eigene Umsetzungsvorschriften.
Durch die gesetzliche Einlagensicherung sind Einlagen innerhalb der gesamten EU bis zu einem Betrag von 100.000 EUR pro Kunde und Bank gesichert.
Was ist die Einlagensicherung?
Die gesetzliche Einlagensicherung innerhalb der Europäischen Union ist Ausdruck des politischen Willens, europäische Sparer von den Folgen einer möglichen Insolvenz der Banken zu schützen. Dadurch sind Bankeinlagen bis zum Gegenwert von 100.000 EUR pro Kunde und Bank abgesichert.
Das heißt, wenn eine Bank insolvent wird und Einlagen nicht mehr zurückzahlen kann, erhalten Sparer ihr Geld bis zur Sicherungsgrenze in vollem Umfang über das gesetzliche Einlagensicherungssystem zurück. Diese Entschädigungseinrichtung dient vorrangig dem Schutz von Privatanlegern und Unternehmen.
Über die Mindestanforderungen der gesetzlichen Einlagensicherung hinaus bieten viele Kreditinstitute eine zusätzliche freiwillige Einlagensicherung, indem diese in weitere Einlagensicherungsfonds einzahlen. Darüber hinaus spielt die gesetzliche Absicherung bei der Sicherheit eine wichtige Rolle.
Die drei Säulen der Einlagensicherung:
Gesetzliche Einlagensicherung
Freiwillige Einlagensicherung
Gesetzliche Absicherung
In ganz Europa wurden die Mindestanforderungen an die gesetzliche Einlagensicherung seit Jahren weiterentwickelt, um den Schutz der Anleger in der Europäischen Union zu verbessern: Seit Juli 2015 erfolgt die sukzessive Umsetzung in allen EU-Mitgliedsstaaten.
Die Einlagensicherungen der einzelnen Länder und Sicherungsgrenzen in EU-Ländern mit Fremdwährungen
Offizielle Bezeichnung:
Guarantee Fund for Financial Services
Anschrift:
Federale Overheidsdienst Financiën, Administratie van de Thesaurie, Administratie Betalingen, Garantiefonds, Kunstlaan 30, 1040 Brussel, Belgium
E-Mail:
Telefon:
+32 257 478 40
Sicherungsgrenze:
100.000 € je Kunde und Bank
Höhe der Reserven:
3.960 Mrd. EUR (entspricht 1,31 % der gedeckten Einlagen)
Stand:
31. Dezember 2019
Für welche Konten gilt die Einlagensicherung?


Die Einlagensicherung gilt für alle Spareinlagen wie Festgeld-, Tagesgeld- und Girokonten. Auch Sparbücher und Sparbriefe unterliegen den Einlagensicherungssystemen.
Für wen gilt die gesetzliche Einlagensicherung?
Unter den Schutz der gesetzlichen Einlagensicherung fallen vorrangig Privatanleger und Unternehmen.
Einlagensicherung in Deutschland
Aufgrund des vergleichsweise komplizierten Bankensystems in Deutschland ist hierzulande auch die gesetzliche Einlagensicherung deutlich komplexer als in anderen EU-Ländern. In Deutschland gibt es neben öffentlichen und privaten Banken auch Sparkassen und Genossenschaftsbanken. Jeder dieser Bankenverbände hat ein eigenes Einlagensicherungssystem.
Private Banken
Bei privaten Banken ist die Entschädigungseinrichtung deutscher Banken (EdB) zuständig für die Einlagensicherung und die Entschädigung der Anleger. Darüber hinaus sind viele private Banken Mitglied im freiwilligen Einlagensicherungsfonds des Bundesverbandes deutscher Banken (BdB). Dabei sind Einlagen oberhalb der gesetzlichen Einlagensicherung mit bis zu 20 % des Eigenkapitals der Bank gesichert. Bis zum Jahr 2025 wurde diese Grenze schrittweise auf 8,75 % abgesenkt.
Öffentliche Banken
Mitglieder des Bundesverbandes Öffentlicher Banken Deutschlands (VÖB) stützen sich auf ihre eigene Einlagensicherung. Dafür zuständig ist die Entschädigungseinrichtung des Bundesverbandes Öffentlicher Banken Deutschlands (EdÖ). Abseits dessen sind zahlreiche öffentliche Banken Mitglied im freiwilligen Einlagensicherungsfonds.
Sparkassen und Genossenschaftsbanken
Sparkassen und Genossenschaftsbanken stützen sich nicht auf die gesetzliche Einlagensicherung. Stattdessen gilt für diesen Bankenverband die Institutssicherung. Falls eine Bank dieser Gruppe in eine finanzielle Schieflage gerät, springen die restlichen Mitglieder ein. Die Institutssicherung soll verhindern, dass es überhaupt zu einem Entschädigungsfall kommt.
Einlagensicherung in Europa
Banken, die zwar eine Niederlassung in Deutschland, aber ihren Hauptsitz im Ausland haben, unterliegen nicht der deutschen Einlagensicherung. Die ausländischen Banken haben jedoch die Möglichkeit, sich freiwillig dem Einlagensicherungsfonds des Bundesverbandes deutscher Banken anzuschließen und die Bankeinlagen zusätzlich abzusichern.
Im Jahr 2015 wurde die Entschädigung im EU-Ausland deutlich vereinfacht. Bei einer Bankeninsolvenz müssen sich Anleger nicht mehr mit der Entschädigungseinrichtung des jeweiligen Landes auseinandersetzen. Die Entschädigung läuft automatisch über das deutsche Einlagensicherungssystem.
Im internationalen Vergleich gilt die Einlagensicherung in Deutschland und im EU-Ausland als sehr sicher.
Im Jahr 2024 wurde außerdem die gesetzliche Auszahlungsfrist durch Einlagensicherungsfonds von derzeit 10 auf 7 Arbeitstage reduziert. In einigen Ländern ist das bereits umgesetzt. Insgesamt kann der Vorgang allerdings einige Wochen länger dauern, da zunächst festgestellt werden muss, ob tatsächlich ein Fall für die Einlagensicherung vorliegt.
Einlagensicherung in Nicht-EU-Ländern
Banken aus Nicht-EU-Ländern können hinsichtlich der Einlagensicherung ganz anders aufgestellt sein. Zuerst müssen Sie sich als Anleger damit auseinandersetzen, wann eine Bank unter das europäische Recht fällt. Während zum Beispiel Zweigniederlassungen von deutschen oder EU-Banken trotz ihres Standortes im Nicht-EU-Land unter die gesetzliche Einlagensicherung der EU fallen, zählt dies für Tochtergesellschaften nicht. Neben den gesetzlichen Regelungen gilt es auch die Bonität der Länder zu beachten.
Abwicklung und Auszahlungen durch die Einlagensicherung
Im Schadensfall ist die jeweilige Einlagensicherung eines Landes verpflichtet, die Auszahlung binnen maximal 10 Tagen vorzunehmen. Bis 2024 wird diese Frist schrittweise auf 7 Tage verkürzt. In einigen Ländern ist dies bereits umgesetzt. Insgesamt kann der Vorgang jedoch einige Wochen länger dauern, da zunächst festgestellt werden muss, ob tatsächlich ein Fall für die Einlagensicherung vorliegt.
Insbesondere bei Anlagen, deren Zahlungen über ein von einer beaufsichtigten Intermediärbank geführtes Intermediärkonto geleitet werden, kann es zu einer verzögerten Auszahlung kommen. Im Fall einer Entschädigungssituation unterstützen wir unsere Kunden selbstverständlich im Rahmen des rechtlich und praktisch Möglichen.
Künftig noch mehr Sicherheit zum Schutz der Einleger
Im Rahmen der Initiative hin zu einer Bankenunion hat die EZB die europäische Bankenaufsicht übernommen, um dafür zu sorgen, dass staatliche Interventionen zur Rettung des Bankensystems künftig weniger nötig sein werden. Seit 2024 müssen die verfügbaren Finanzmittel des jeweiligen Einlagensicherungsfonds mindestens 0,8 % der gedeckten Einlagen entsprechen.
Tagesgeld- und Festgeld-Sparer können daher zu Recht darauf hoffen, dass Geldanlagen im europäischen Ausland künftig noch sicherer werden, als sie jetzt schon durch die gesetzliche Einlagensicherung sind. Bei Anlageheld werden gezielt Festgeld-Angebote in Europa gezeigt, die Zinssätze deutlich über dem deutschen Niveau aufweisen.
Wie funktioniert Anlageheld?
Über Anlageheld erhalten Sparer einfachen Zugriff auf attraktive europäische Tages- und Festgeld-Angebote, globale ETF-Portfolios und die staatlich geförderte Altersvorsorge. Die Eröffnung eines Anlageheld-Kontos erfordert nicht mehr Aufwand als eine Kontoeröffnung bei einer inländischen Direktbank. Über komfortable Onlinebanking-Funktionen ist die Transparenz stets gewährleistet, wodurch eine unkomplizierte Kontoführung und -überwachung ermöglicht wird.
Mit Tagesgeld und Festgeld lassen sich über Anlageheld Zinsen realisieren, die wesentlich höher sind als bei deutschen Banken – ohne in puncto Sicherheit bei der Einlagensicherung Abstriche machen zu müssen.
Vorteile von Anlageheld auf einen Blick
Attraktive Zinsen für Tages- und Festgeld
Transparente Konditionen ohne Lockangebote
Gesetzlich abgesichert bis 100.000 EUR
Für Anleger dauerhaft gebührenfrei
Planbare Laufzeiten und Rückzahlungen
Anlagen in Euro und Fremdwährungen möglich